Tapu öncesi neden bir kontrol listesi gerekir?
Satış kararı verildiğinde herkes rahatlar, ama asıl iş yeni başlar. Alıcı kredi başvurusu yapar, satıcı belediyeye gider, banka ekspertiz randevusu verir, taraflardan biri şehir dışındadır ve vekâletname gerekir. Bu adımlardan biri tapu gününe yetişmezse randevu ertelenir; ertelenen randevu da kimi zaman satışın kendisini riske atar. Tapu öncesi bir evrak listesi, bu dağınık işleri baştan görünür kılar.
Emlak ofisinde bu sürecin takibi genellikle danışmanın üzerindedir. Danışman resmî işlemi yapan taraf değildir, ama hangi belgenin kimden ne zaman isteneceğini bilen ve tarafları zamanında yönlendiren kişidir. Tipik bir satış şu sırayla ilerler:
- 1Teklif ve anlaşma: Fiyat ve ödeme şekli konuşulur.
- 2Kapora: Kapora alınır ve makbuzu düzenlenir.
- 3Evrak: Satıcı, alıcı ve taşınmaz evrakları toplanır.
- 4Ekspertiz: Kredili satışta banka değerleme yaptırır.
- 5Kredi: Banka kredi onayını verir.
- 6Tapu: Randevu alınır, harç ödenir, devir yapılır.
Peşin satışta ekspertiz ve kredi adımları çoğu zaman atlanır ve süreç birkaç güne inebilir. Kapora aşaması ise her iki durumda da önemlidir: kapora makbuzunda tarafların adları, taşınmazın bilgileri, tutar, tarih ve satışın gerçekleşmemesi hâlinde kaporanın ne olacağı açıkça yazılmalıdır. Kaporanın hukuki sonuçları sözleşmenin içeriğine göre değişebileceği için, tereddüt edilen durumlarda metni bir avukata göstermek iyi bir önlemdir.
Satıcıdan istenecek evraklar
Satıcı tarafındaki eksikler en sık tapu gününü erteleyen nedendir; çünkü belediye ve sigorta gibi farklı kurumlardan belge gerekir. Satıcıyla kapora günü bu listeyi birlikte gözden geçirin:
| Evrak | Neden gerekir? | Dikkat edilecek nokta |
|---|---|---|
| Geçerli kimlik belgesi | Tapuda kimlik doğrulaması için | Süresi geçmemiş olmalı; fotoğraf ve bilgiler güncel olmalı. |
| Tapu bilgisi (tapu senedi fotokopisi ya da ada/parsel bilgisi) | Taşınmazın doğru tanımlanması için | Senet aslının istenip istenmediğini randevu sırasında kontrol edin. |
| DASK poliçesi | Uygulamada tapu işlemlerinde geçerli poliçe sorgulanır | Poliçe süresinin tapu gününü kapsadığından emin olun. |
| Belediye emlak vergisi borcu yoktur yazısı | Taşınmaza ait emlak vergisi borcunun olmadığını göstermek için | Belediyeden alınır; tarihine dikkat edin. |
| Vekâletname (vekil varsa) | Satıcı tapuya bizzat gelemiyorsa | Satış yetkisi ve taşınmaz bilgisi açıkça yazılı olmalı; noterden alınır. |
| Mirasçılık belgesi (miras kalan taşınmazda) | Mirasçıların tapuya geçmesi için | İntikal işlemi satıştan önce tamamlanmış olmalı. |
| Eşin rızası (aile konutunda) | Türk Medeni Kanunu md. 194 gereği | Tapuda aile konutu şerhi varsa eşin açık rızası gerekir. |
Hisseli tapularda satıcı tarafında kimlerin imza vereceğini önceden netleştirin. Tüm hissedarlar satıyorsa hepsinin ya da vekillerinin tapuda bulunması gerekir; tek bir hissenin satışında ise diğer hissedarların önalım hakkı gibi konular gündeme gelebilir. Böyle durumlarda tarafları bir avukata yönlendirmek en doğrusudur.
Alıcıdan istenecek evraklar
Alıcı tarafı peşin alımlarda görece kısadır; kredili alımlarda ise bankanın istedikleri eklenir. Alıcının durumu netleştiğinde listeyi ona yazılı olarak iletmek, son güne kalan sürprizleri azaltır. Alıcı birden fazla kişiyse, örneğin eşler birlikte alıyorsa, tapuda kimin adına ve hangi paylarla kayıt yapılacağı önceden konuşulmalıdır; bu karar sonradan değiştirmesi zahmetli bir karardır.
| Evrak | Ne zaman gerekir? | Not |
|---|---|---|
| Geçerli kimlik belgesi | Her satışta | Süresi geçmemiş olmalı. |
| Vekâletname | Alıcı tapuya gelemiyorsa | Alım yetkisi ve taşınmaz bilgisi açık olmalı. |
| Harç ve döner sermaye ödeme dekontları | Randevudan önce | Tutar ve ödeme yükümlüsü için güncel düzenlemeye bakın. |
| Kredi onay yazısı ve banka evrakları | Kredili alımlarda | Banka temsilcisinin tapuya katılımı planlanmalı. |
| Ek kimlik ve tercüman gereklilikleri | Yabancı uyruklu alıcılarda | Yabancılara satışta ek şartlar olabilir; güncel kuralları tapu müdürlüğünden öğrenin. |
| Fotoğraf | Bazı durumlarda | Gerekip gerekmediğini randevu sırasında teyit edin. |
Taşınmaza ait evraklar: DASK, borcu yoktur yazısı ve takyidat
Kişilerin evrakları kadar taşınmazın kendi durumu da önemlidir. Alıcının en çok merak ettiği soru “bu evin üzerinde bir sorun var mı?” sorusudur ve cevabı tapu kaydında, belediyede ve site yönetimindedir. Bu kontrolleri kaporadan önce ya da kapora alınır alınmaz yapmak en sağlıklısıdır: üzerinde haciz ya da kaldırılması gereken bir ipotek bulunan bir taşınmazda, sorunun nasıl ve ne zaman çözüleceği taraflarla konuşulmadan tapu tarihi vermek, hem alıcıyı hem satıcıyı zor durumda bırakır. Satıcının mevcut bir konut kredisi varsa ipoteğin kaldırılması için bankayla yapılacak işlemin süresini de takvime ekleyin.
| Kontrol | Nereden öğrenilir? | Neden önemli? |
|---|---|---|
| Takyidat (haciz, ipotek, şerh) | Tapu kaydı | Satışa engel ya da alıcıya geçecek bir yük olup olmadığını gösterir. |
| DASK poliçesi | Sigorta şirketi ya da DASK sorgulama | Zorunlu deprem sigortasının geçerli olduğunu gösterir. |
| Emlak vergisi borcu | Belediye | Borcun satıştan önce kapatılmasını sağlar. |
| Yapı kullanma izin belgesi (iskân) | Belediye | Kredili satışta bankalar sıklıkla bakar; yoksa kredi süreci zorlaşabilir. |
| Kat mülkiyeti / kat irtifakı | Tapu kaydı | Binanın hukuki durumunu ve kredi uygunluğunu etkileyebilir. |
| Site / apartman aidat borcu | Site ya da apartman yönetimi | Yasal bir tapu şartı olmasa da yeni malikle tartışmayı önler. |
DASK, konutlar için zorunlu deprem sigortasıdır ve uygulamada tapuda alım-satım işlemleri sırasında geçerli bir poliçe olup olmadığı sorgulanır. Poliçe yoksa ya da süresi dolmuşsa satıcının tapu gününden önce yenilemesi gerekir; bu birkaç dakikalık bir iştir ama son güne kalırsa randevu kaçabilir.
Borcu yoktur yazısı, taşınmaza ait emlak vergisi borcunun bulunmadığını gösteren ve belediyeden alınan bir yazıdır. Bazı durumlarda harç hesabında kullanılan değere ilişkin bir belge de belediyeden istenebilir. Hangi belgenin istendiğini ve geçerlilik süresini belediyeden ve tapu müdürlüğünden teyit edin. Site ya da apartman yönetiminden alınacak aidat borcu yoktur yazısı ise yasal bir zorunluluk olmasa da, devir sonrasında “önceki aylardan borç kalmış” tartışmasını baştan önler.
Kredili satışta ekspertiz ve kredi adımları
Kredili satışta tapu tarihini artık siz değil, banka belirler. Bu yüzden kredi kullanacak bir alıcıyla anlaşırken süreci baştan gerçekçi planlamak gerekir.
- 1
Kredi ön değerlendirmesi
Alıcının bankadan ön onay alması, kaporadan önce ya da hemen sonra yapılmalıdır. Ön onay olmadan verilen tapu tarihi büyük olasılıkla tutmaz.
- 2
Ekspertiz başvurusu
Banka, taşınmazın değerini belirlemek için bir değerleme raporu hazırlatır. Eksper evi ziyaret eder; satıcının bu ziyarete hazır olması gerekir.
- 3
Ekspertiz sonucu
Kredi tutarı, düzenlemeler ve bankanın politikası çerçevesinde ekspertiz değerine bağlıdır. Değer beklenenden düşük çıkarsa alıcının ödeyeceği peşinat artabilir.
- 4
Kredi onayı ve tapu planı
Banka kredi onayını verdiğinde tapu randevusu banka temsilcisinin katılımıyla planlanır; satış ile ipotek tesisi aynı gün yapılır.
Tapu randevusu öncesi son kontroller
Tapu randevusu, resmî kanallar üzerinden ya da ilgili tapu müdürlüğüne başvurularak alınır. Randevudan önce harç ve döner sermaye ücreti ödenir. Harcın kim tarafından ve hangi oranda ödeneceği yasal düzenleme ve taraflar arasındaki anlaşmayla belirlenir; güncel tutarı ve oranı resmî kaynaklardan ya da mali müşavirinizden öğrenin. Randevudan bir iki gün önce şu kısa kontrolü yapın:
- Tarafların ve varsa vekillerin randevu saatinden haberdar olduğunu ve kimliklerinin yanlarında olacağını teyit edin.
- DASK poliçesinin geçerli, borcu yoktur yazısının alınmış olduğunu kontrol edin.
- Harç ve döner sermaye ödemelerinin yapıldığını ve dekontların hazır olduğunu doğrulayın.
- Kredili satışta banka temsilcisinin randevuya katılacağını teyit edin.
- Satış bedelinin ödeme şeklini ve zamanını taraflarla son kez netleştirin.
- Anahtar teslimi, abonelik devirleri (elektrik, su, doğalgaz) ve demirbaşlar için tarih konuşun.
Tapudan sonra iş bitmez: abonelikler devredilir, DASK poliçesindeki sigortalı bilgisi güncellenir, yeni malik emlak vergisi beyanıyla ilgili yükümlülüklerini belediyeden öğrenir. Bu adımları alıcıya kısa bir notla hatırlatmak, ofisinizin üzerinde iyi bir iz bırakır.
Tapu günü genellikle kısa sürer, ama hazırlıksız gelen taraflar için uzun bir gün olabilir. Taraflar kimlikleriyle müdürlükte hazır bulunur, kimlik doğrulaması yapılır, işlem tarafların önünde okunur ve beyanlar alınır; ardından imzalar atılır ve devir tamamlanır. Kredili satışta banka temsilcisi ipotek işlemi için aynı oturumda yer alır. Danışmanın rolü bu aşamada tarafların zamanında gelmesini sağlamak, eksik bir belge çıktığında hızlıca çözüm aramak ve satıcı ile alıcı arasındaki ödeme adımlarını sakin bir şekilde koordine etmektir.
Tek sayfada tapu öncesi kontrol listesi
| Kalem | Kim hazırlar? | Ne zaman? |
|---|---|---|
| Kapora makbuzu | Ofis / taraflar | Kapora günü |
| Alıcı ve satıcı kimlik fotokopileri | Taraflar | Kapora günü |
| Tapu fotokopisi ya da ada/parsel bilgisi | Satıcı | Kapora günü |
| Takyidat kontrolü | Ofis / alıcı | Kaporadan önce ya da hemen sonra |
| DASK poliçesi | Satıcı | Tapudan önce, geçerli olacak şekilde |
| Belediye emlak vergisi borcu yoktur yazısı | Satıcı | Tapudan birkaç gün önce |
| Yapı kullanma izin belgesi (varsa) | Satıcı | Kredili satışta ekspertizden önce |
| Banka ekspertiz raporu | Banka | Kredi sürecinde |
| Kredi onay yazısı | Banka / alıcı | Tapu randevusundan önce |
| Site / apartman aidat borcu yoktur yazısı | Satıcı | Tapudan önce |
| Tapu harcı ve döner sermaye dekontları | Taraflar | Randevudan önce |
- En sık hata: DASK'ın süresinin dolduğunu tapu günü öğrenmek.
- İkinci sık hata: Vekâletnamede satış ya da alım yetkisinin veya taşınmaz bilgisinin eksik olması.
- Üçüncü sık hata: Kredi onayı gelmeden tapu tarihi vermek.
- Dördüncü sık hata: Satıcının mevcut kredisinden kalan ipoteğin kaldırılma süresini hesaba katmamak.
- Beşinci sık hata: Tapuda kimin adına ve hangi paylarla kayıt yapılacağını tapu günü konuşmaya başlamak.
Evrak takibini işlem dosyasında yapmak
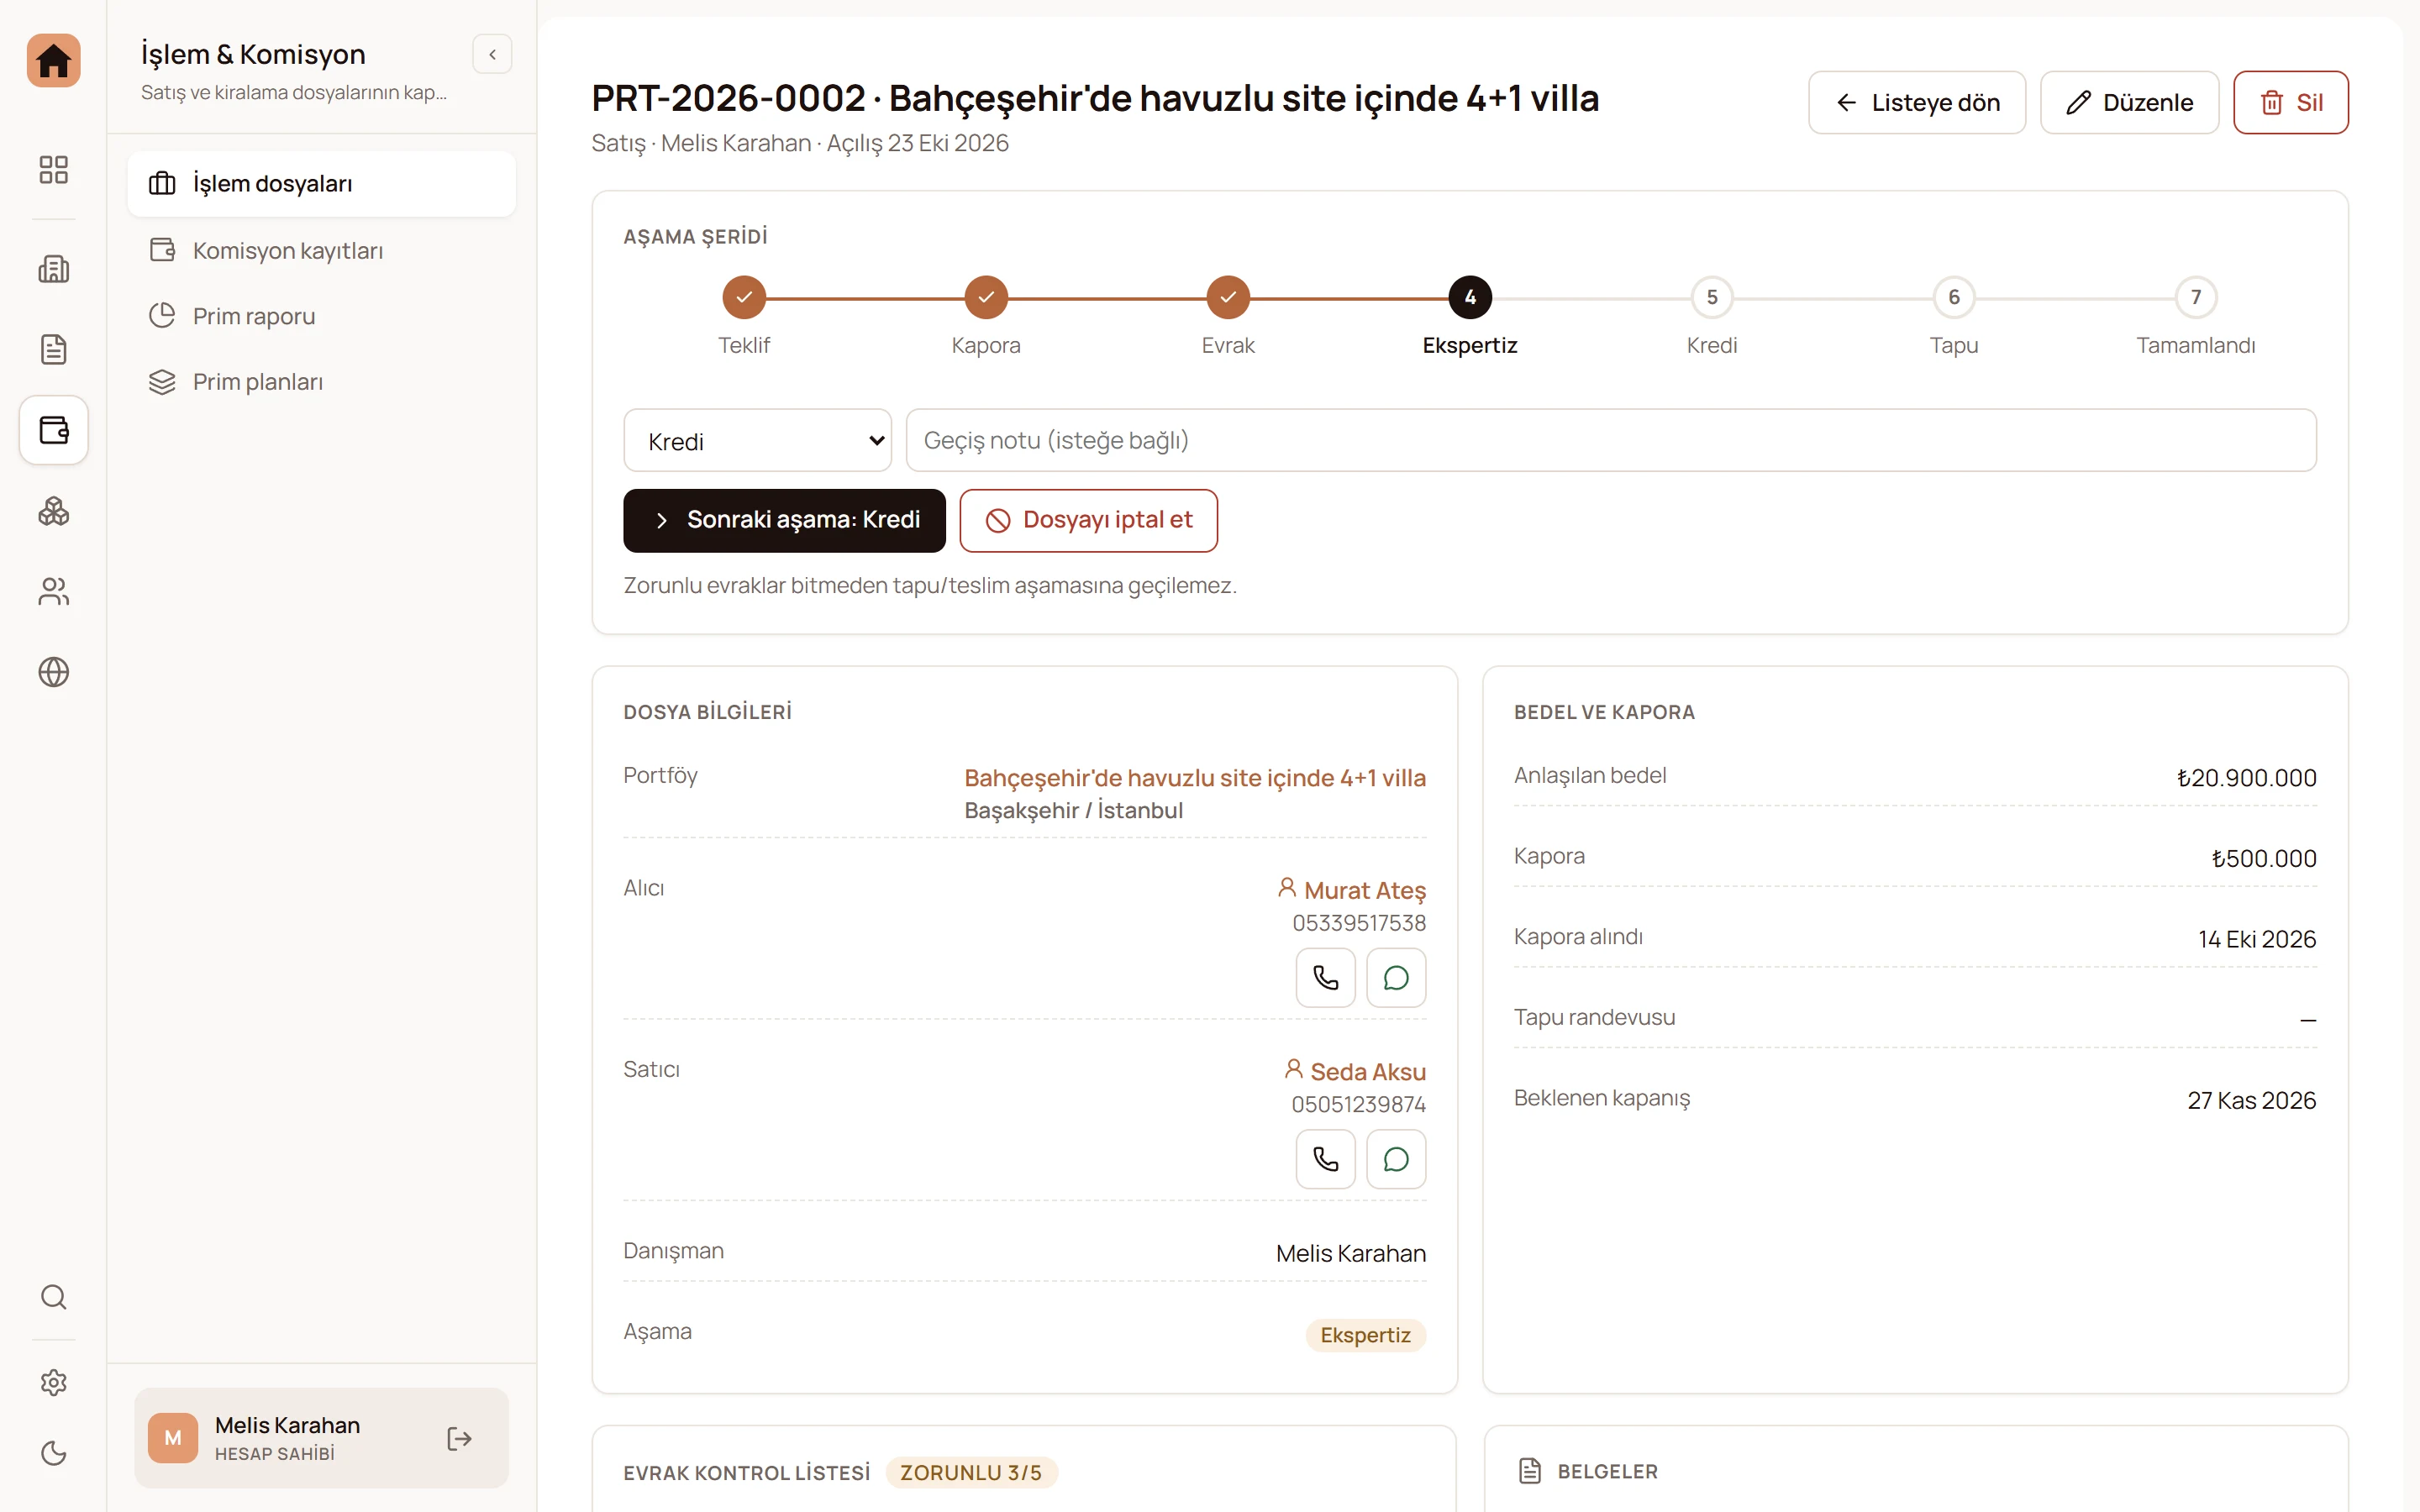
Birden fazla satış aynı anda ilerlerken bu listeyi kâğıtta ya da mesajlarda tutmak zordur. Emlink'in işlem dosyası ve komisyon takibi modülünde satış dosyası açıldığında evrak kontrol listesi kendiliğinden kurulur. Satış şablonunda tapu fotokopisi, alıcı ve satıcı kimlik fotokopileri, DASK poliçesi, belediye emlak borcu yoktur yazısı ve kapora makbuzu zorunlu; iskân belgesi, banka ekspertiz raporu, kredi onay yazısı, aidat borcu yoktur yazısı ve tapu harcı dekontu isteğe bağlı kalemlerdir. Kalem ekleyip çıkarabilirsiniz.
Zorunlu kalemler tamamlanmadan dosya tapu aşamasına geçirilemez; yüklenen PDF ya da fotoğraf bir kaleme bağlandığında o kalem tamamlanır. Tapu randevusuna 3 gün kala ve randevu tarihi geçtiyse panelde hatırlatma çıkar. Sistem evrakın içeriğini doğrulamaz; hangi belgenin yeterli olduğuna siz ve resmî kurumlar karar verirsiniz. Yer gösterme aşamasıyla ilgili ayrıntılar için yer gösterme belgesi nedir rehberine bakabilirsiniz.