Emlak komisyonu (hizmet bedeli) nedir?
Günlük dilde “emlak komisyonu” dediğimiz tutar, mevzuatta hizmet bedeli olarak geçer. Emlak ofisinin bir taşınmazın satışına, devrine ya da kiralanmasına aracılık ettiği için taraflardan aldığı ücrettir. Taşınmaz ticareti yapan işletmelerin çalışma esaslarını düzenleyen Taşınmaz Ticareti Hakkında Yönetmelik, bu bedel için bir üst sınır belirler.
Hizmet bedeli tartışmalarının büyük kısmı aslında belirsizlikten çıkar: bedelin ne zaman doğacağı, kimden ne kadar alınacağı, KDV'nin dahil olup olmadığı yazılı olarak konuşulmamıştır. Bu yüzden hesap kadar, hesabın dayandığı yazılı anlaşma da önemlidir. Yetkilendirme ya da hizmet sözleşmenizde bedeli, KDV durumunu ve ödeme zamanını açıkça belirtmek, kapanıştan sonra çıkabilecek anlaşmazlıkları büyük ölçüde önler. Bedelin hangi anda hak edileceğini de, örneğin satış sözleşmesinin imzalanması ya da tapu devri gibi açık bir olaya bağlayarak yazın; “iş bitince” gibi muğlak ifadeler, işlem son anda bozulduğunda kimin neyi hak ettiği sorusunu cevapsız bırakır.
Satış ve kiralamada hizmet bedelinin üst sınırları
Yönetmelik, hizmet bedeli için şu üst sınırları öngörür:
| İşlem | Yönetmelikteki üst sınır | Kimden? |
|---|---|---|
| Satış / devir | Satış bedelinin %2'si + KDV | Alıcı ve satıcıdan ayrı ayrı |
| Kiralama | Bir aylık kira bedeli + KDV | Paylaşımı ve uygulama ayrıntısı için yönetmeliğin güncel metnine bakın |
Burada dikkat edilmesi gereken nokta, bu oranların üst sınır olmasıdır. Yönetmelik, hizmet bedelinin bu tutarları geçemeyeceğini söyler; her işlemde tam bu tutarın alınacağını söylemez. Ofis ile müşteri, bu sınırın altında bir bedel üzerinde anlaşabilir. Pratikte birçok ofis, işlemin büyüklüğüne, pazarlığa ya da müşteriyle ilişkisine göre tavanın altında bir oran uygular.
Satışta “alıcı ve satıcıdan ayrı ayrı” ifadesi, iki tarafın her birinden ayrı bir hizmet bedeli alınabileceği anlamına gelir. Örneğin hem alıcıya hem satıcıya hizmet veren bir ofis için satış bedelinin toplamda %4'üne kadar (KDV hariç) bir hizmet bedeli söz konusu olabilir. Bu, tek bir taraftan %4 alınabileceği anlamına gelmez.
- 1
İşlemin türünü belirleyin
Satış ya da devir mi, kiralama mı? Üst sınırın dayandığı tutar buna göre değişir: satış bedeli ya da aylık kira.
- 2
Kime hizmet verdiğinizi netleştirin
Yalnızca satıcıya mı, yalnızca alıcıya mı, yoksa iki tarafa da mı hizmet veriyorsunuz? Her taraf için ayrı bir anlaşma yapın.
- 3
Oranı ve KDV durumunu yazın
Anlaştığınız oranın üst sınırı aşmadığını kontrol edin; tutarın KDV hariç olduğunu ve KDV'nin ayrıca ekleneceğini sözleşmede belirtin.
- 4
Faturalandırmayı planlayın
Faturanın kim adına, hangi tarihte ve nasıl düzenleneceğini mali müşavirinizle önceden konuşun.
Hizmet bedelinde KDV nasıl hesaplanır?
Emlak ofisinin hizmet bedeli KDV'ye tabidir ve yönetmelikteki üst sınırlar da “+ KDV” olarak ifade edilir. Yani önce KDV hariç hizmet bedeli belirlenir, KDV bunun üzerine eklenir. Müşteriyle konuşurken tutarın KDV dahil mi hariç mi olduğunu her zaman açıkça söyleyin; “komisyon 100.000 TL” cümlesi, KDV'nin kim tarafından üstlenileceği belirtilmediğinde iki ayrı anlama gelir.
| Hesap | Formül |
|---|---|
| KDV hariç tutardan KDV | KDV = KDV hariç tutar × KDV oranı |
| KDV dahil tutar | KDV dahil = KDV hariç × (1 + KDV oranı) |
| KDV dahil tutardan KDV hariç tutar | KDV hariç = KDV dahil ÷ (1 + KDV oranı) |
| KDV dahil tutar içindeki KDV | KDV = KDV dahil − KDV hariç |
Örnek hesap: satışta ve kiralamada hizmet bedeli
Örnek 1 — satış: Ataşehir'de bir daire 6.500.000 TL'ye satılıyor. Ofis hem alıcıya hem satıcıya hizmet veriyor ve her iki taraftan da üst sınır olan %2 + KDV üzerinden anlaşmış.
| Kalem (örnek) | Hesap | Tutar |
|---|---|---|
| Satış bedeli | — | 6.500.000 TL |
| Alıcıdan hizmet bedeli (KDV hariç) | 6.500.000 × %2 | 130.000 TL |
| Alıcı payına KDV (varsayım %20) | 130.000 × %20 | 26.000 TL |
| Alıcının ödeyeceği toplam | 130.000 + 26.000 | 156.000 TL |
| Satıcıdan hizmet bedeli (KDV dahil) | Aynı hesap | 156.000 TL |
| Ofisin toplam hizmet bedeli (KDV hariç) | 130.000 × 2 | 260.000 TL |
| Ofisin toplam tahsilatı (KDV dahil) | 156.000 × 2 | 312.000 TL |
Ofisin geliri olarak değerlendirilecek tutar KDV hariç 260.000 TL'dir; 52.000 TL KDV, faturalandırılan ve beyan edilen vergidir. Taraflardan biriyle tavanın altında, örneğin %1,5 üzerinden anlaşılmışsa o tarafın hesabı 97.500 TL + KDV olur. Ofis yalnızca satıcıyla çalışıyor, alıcı ise başka bir ofisten geliyorsa, ofisin bu işlemdeki hizmet bedeli yalnızca satıcıdan alınan tutardır; iki ofis arasında ortak satış yapılıyorsa paylaşımın ofisler arasında da yazılı olarak kararlaştırılması gerekir.
Örnek 2 — kiralama: Kadıköy'de bir daire aylık 25.000 TL'ye kiralanıyor. Yönetmelikteki üst sınır bir aylık kira bedeli + KDV, yani 25.000 TL + 5.000 TL (varsayım %20) = 30.000 TL'dir. Bu bedelin taraflar arasında nasıl paylaştırılacağını yazılı olarak netleştirin ve yönetmeliğin güncel metnini kontrol edin. Müşteri size KDV dahil 30.000 TL ödediyse, KDV hariç tutarı 30.000 ÷ 1,20 = 25.000 TL olarak geri hesaplarsınız. Kiralamada sıkça sorulan bir başka konu da depozitodur: depozito kiracının mülk sahibine verdiği bir güvencedir ve hizmet bedeliyle karıştırılmamalıdır. Ofisin hizmet bedeli, depozito tutarından bağımsız olarak aylık kira üzerinden hesaplanır.
Ofis ile danışman arasında komisyon paylaşımı
Hizmet bedeli ofise gelir; danışmanın primi ise ofisin iç kuralıdır. Mevzuat bu paylaşımı düzenlemez, bu yüzden ofisten ofise çok farklı modeller görülür. Hangi model seçilirse seçilsin, şu üç soru yazılı olarak cevaplanmalıdır:
- 1Pay neyin üzerinden hesaplanır? KDV dahil brüt tutar mı, KDV hariç net tutar mı? Aradaki fark, KDV oranı kadar büyüktür.
- 2Birden fazla danışman varsa nasıl bölünür? Portföyü getiren danışman ile alıcıyı getiren danışman aynı işlemde yer alıyorsa her birinin payı ayrı yazılmalıdır.
- 3Pay ne zaman doğar? Tapu ya da sözleşme günü mü, tahsilat günü mü? Taksitli ya da geciken tahsilatlarda bu ayrım önemlidir.
| Kalem (örnek) | Hesap | Tutar |
|---|---|---|
| Ofisin hizmet bedeli (KDV hariç, Örnek 1) | — | 260.000 TL |
| Portföyü getiren danışman payı | 260.000 × %25 | 65.000 TL |
| Alıcıyı getiren danışman payı | 260.000 × %20 | 52.000 TL |
| Ofise kalan | 260.000 − 65.000 − 52.000 | 143.000 TL |
Bu örnekte paylar KDV hariç tutar üzerinden hesaplandı. Aynı yüzdeler KDV dahil tutara uygulansaydı danışmanlara giden toplam pay daha yüksek çıkardı. Hangisini seçtiğiniz bir iç politika konusudur; önemli olan herkesin aynı kuralı bilmesidir. Danışmana yapılacak ödemenin bordro mu, fatura mı, başka bir şekilde mi yapılacağı ise mali müşavirinizin konusudur.
Kademeli prim planı: tümüne uygulama ve marjinal hesap
Birçok ofis danışmanını teşvik etmek için kademeli prim uygular: danışmanın ay içindeki cirosu belirli eşikleri aştıkça prim yüzdesi artar. Kademeli planlar iki şekilde uygulanabilir ve aradaki fark sanıldığından büyüktür. Aşağıdaki örnek planı ele alalım:
| Kademe (örnek) | Ay içi birikimli ciro | Danışman yüzdesi |
|---|---|---|
| 1 | 0 TL ve üzeri | %30 |
| 2 | 200.000 TL ve üzeri | %40 |
| 3 | 400.000 TL ve üzeri | %50 |
Danışman bu ay daha önce 300.000 TL ciro yapmış ve şimdi 150.000 TL'lik yeni bir işlem kapatıyor. Ay içi birikim 450.000 TL'ye çıkıyor ve üçüncü kademeye ulaşılıyor.
| Yöntem | Hesap | Prim |
|---|---|---|
| Tümüne uygula (slab) | Ulaşılan kademe %50, işlemin tamamına: 150.000 × %50 | 75.000 TL |
| Marjinal (dilim dilim) | 300.000–400.000 arası 100.000 × %40 = 40.000; 400.000–450.000 arası 50.000 × %50 = 25.000 | 65.000 TL |
Tümüne uygulama yönteminde eşiği geçen işlem büyük bir sıçrama yaratır; danışman eşiğe yaklaştığında motivasyon yüksektir ama ofisin maliyeti de keskin biçimde artar. Marjinal yöntemde her kademe yalnızca kendi aralığına düşen kısma uygulanır; örnekte işlemin etkin prim yüzdesi yaklaşık %43,3 olur. Hangi yöntemin seçildiği, eşiklerin her ay sıfırdan başlayıp başlamadığı ve planın hangi tarihten itibaren geçerli olduğu yazılı olmalıdır. Birikimin ölçütü de farklı seçilebilir: danışmanın kendi aylık cirosu, ofisin toplam aylık cirosu ya da danışmanın ay içinde kapattığı işlem sayısı. Ofis cirosuna bağlı bir plan ekip çalışmasını teşvik eder; danışman cirosuna bağlı bir plan bireysel performansı öne çıkarır.
Komisyon hesabında sık yapılan hatalar
- Üst sınırı sabit oran sanmak: %2 bir tavandır; müşteriye “yasal komisyon %2” demek yerine anlaştığınız oranı söyleyin.
- KDV'yi konuşmamak: “Komisyon 100.000 TL” dendiğinde KDV'nin dahil olup olmadığı yazılı değilse, tahsilatta KDV tutarı kadar bir tartışma doğabilir.
- Kiralamayı satış gibi hesaplamak: Kiralamada üst sınır satış bedeline değil, bir aylık kira bedeline bağlıdır.
- Paylaşım tabanını belirsiz bırakmak: Danışman payının KDV dahil mi hariç mi tutar üzerinden hesaplandığı yazılı olmalıdır.
- Aynı işlemi iki kez kaydetmek: İşlem dosyası kapandıktan sonra komisyonun ayrıca elle girilmesi, hatalı ya da mükerrer kayıtlara yol açar.
- Prim hesabını ay sonuna bırakmak: Kademeli planlarda birikim her işlemle değişir; hesabı işlem anında yapmak sürprizleri azaltır.
- Depozitoyu hizmet bedeliyle karıştırmak: Depozito mülk sahibine verilen bir güvencedir; ofisin hizmet bedeli ayrı hesaplanır ve ayrı belgelenir.
Komisyon ve prim hesabını bir programla tutmak
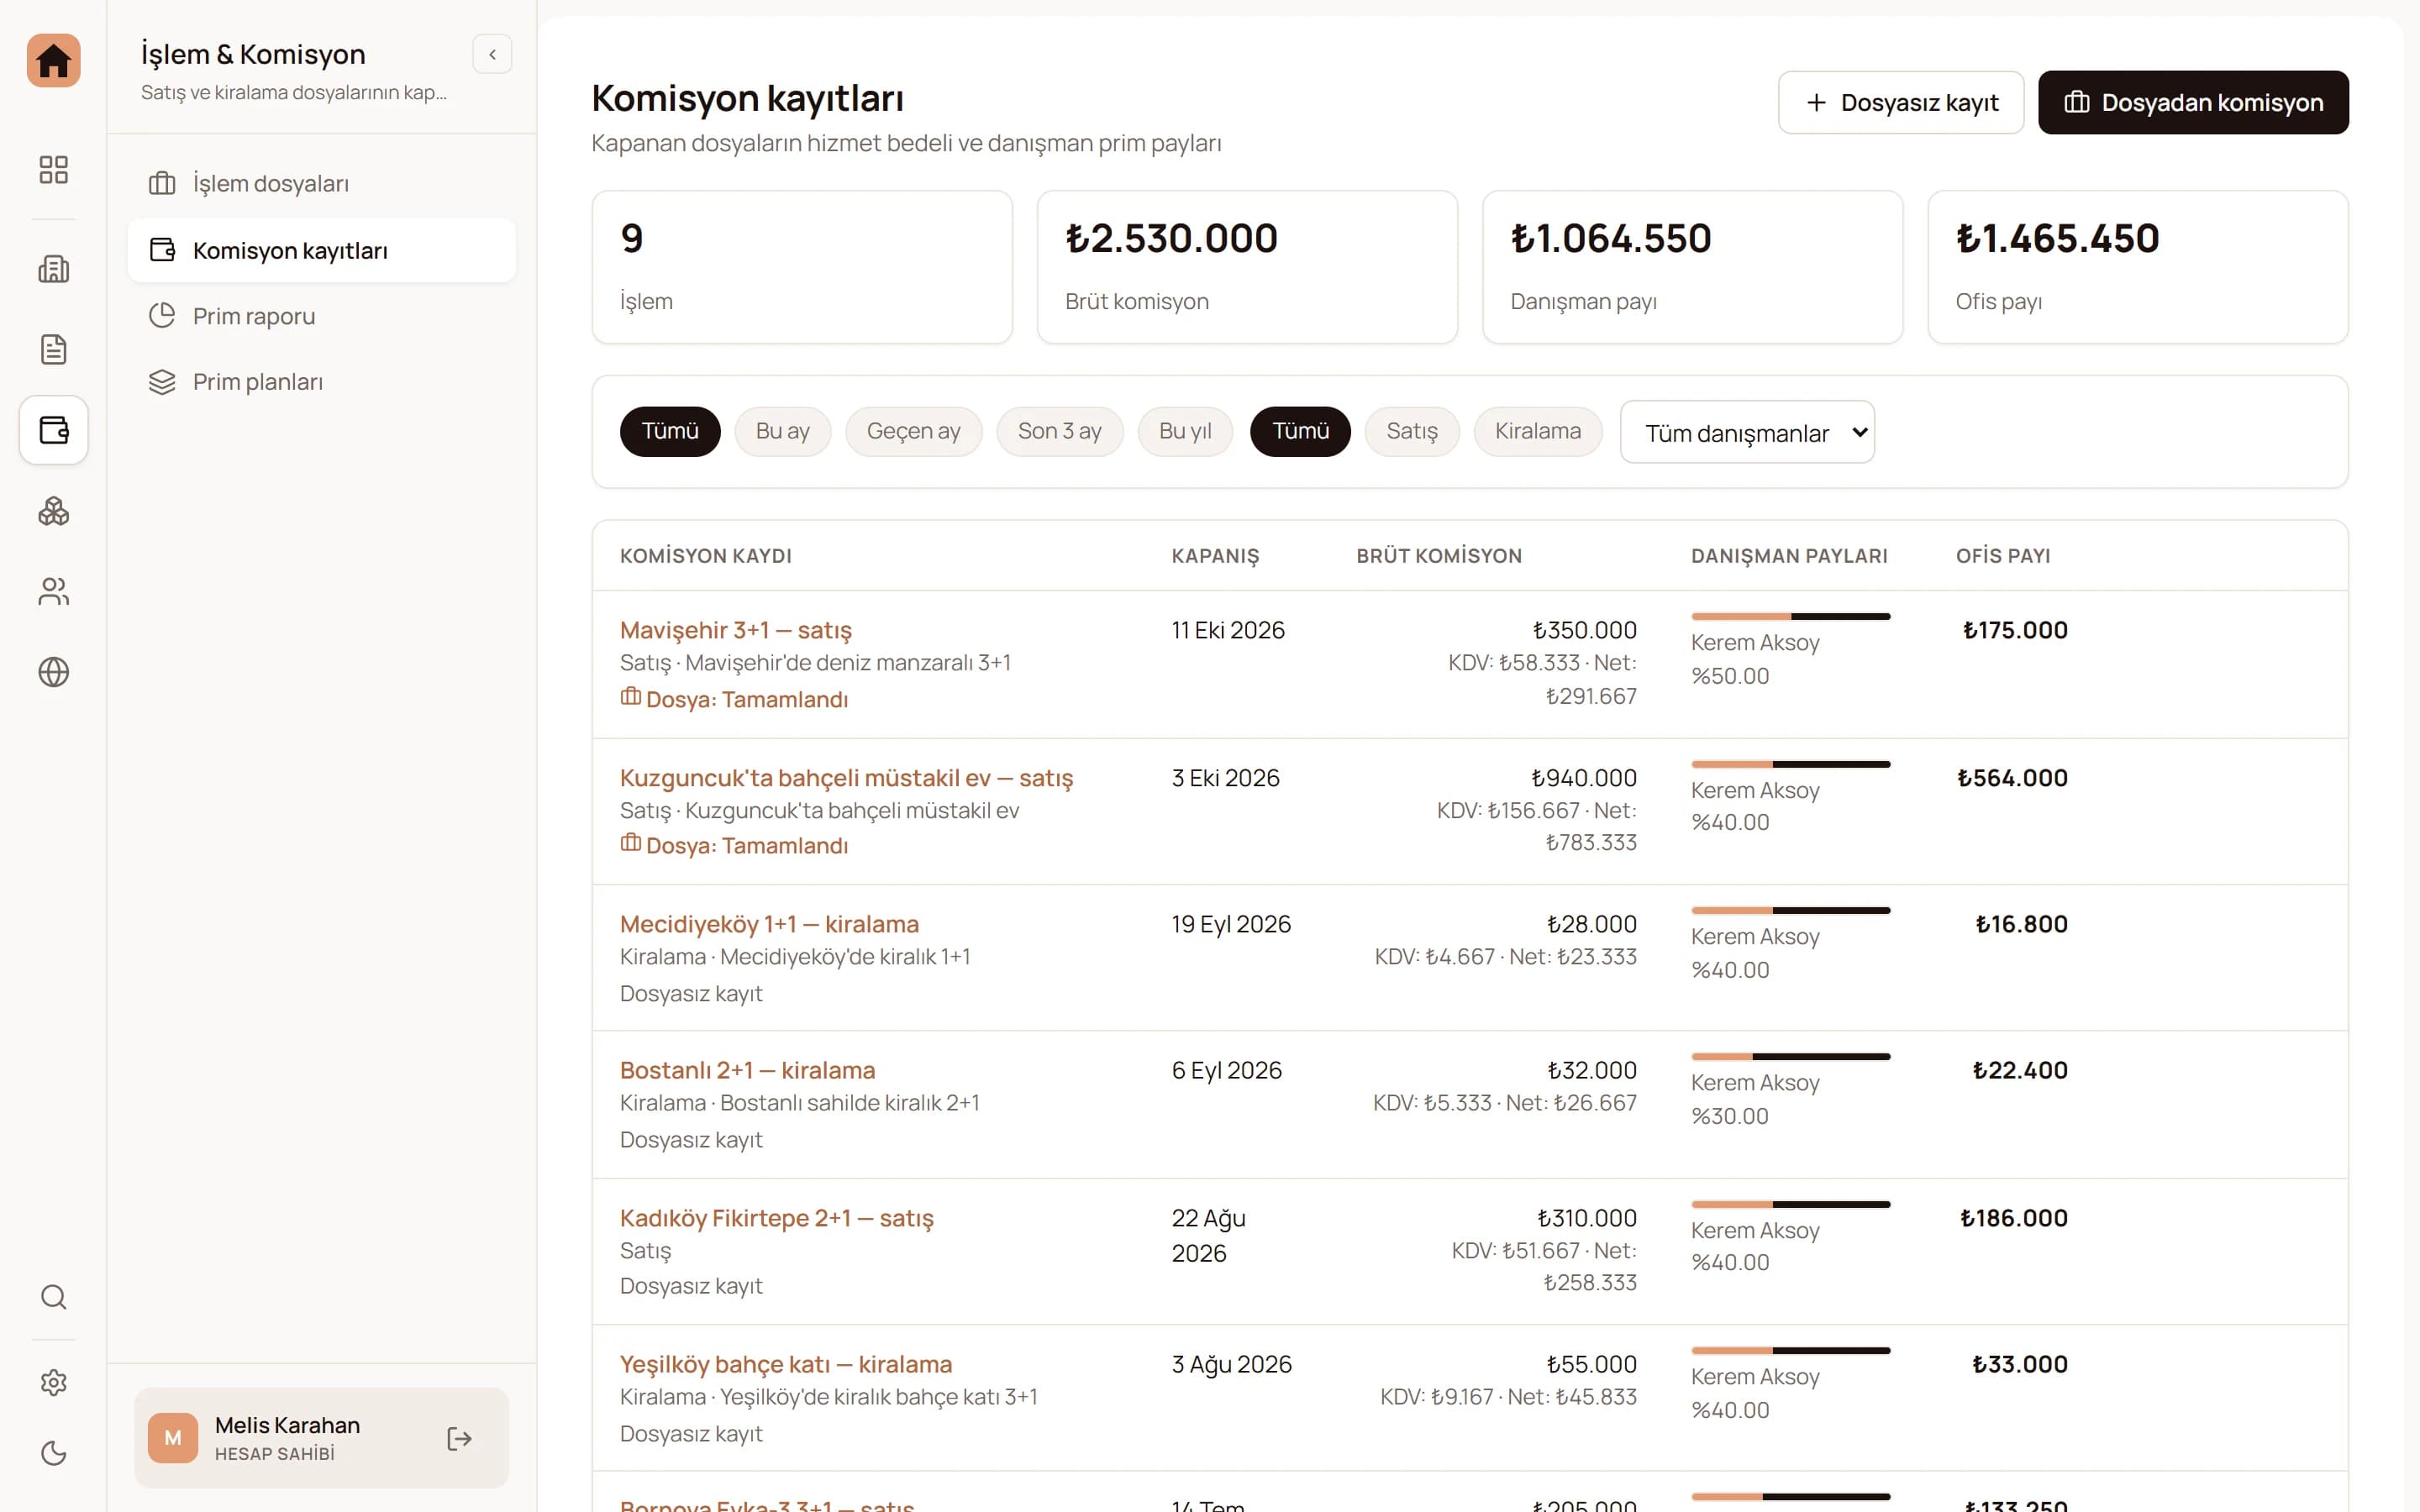
Emlink'in işlem dosyası ve komisyon takibi modülünde kapanan işlem kaydedilirken brüt hizmet bedeli (KDV dahil toplam) ve KDV oranı girilir; KDV ve KDV hariç net tutar ayrıştırılıp gösterilir. Danışman payları yüzde olarak girilir ve brüt bedel üzerinden hesaplanır; dağıtılmayan kısım ofis payı olarak kalır. Formdaki canlı hesap önizlemesi brütten KDV'ye, paylardan ofise kalana kadar her tuşta güncellenir.
Kademeli prim planları hem tümüne uygulama hem marjinal yöntemle tanımlanabilir; danışmana atanmış plan varsa pay satırı plandan gelir ve “Elle değiştir” ile geçersiz kılınabilir. Yüzde kayıt anında dondurulur, plan sonradan değişse de geçmiş işlemler oynamaz. Satış dosyası tamamlandığında “Komisyon kaydı oluştur” düğmesi formu dosyadan doldurur. Prim raporu ise dönem bazında danışman primlerini ve ofis payını gösterir. Program hesabı yapar; tutarlar bilgilendirme amaçlıdır, bordro ve fatura süreçleri mali müşavirinizin sorumluluğundadır. Tapuya kadarki süreci tapu öncesi evrak listesi rehberinde anlattık.